日本央行18日結束貨幣政策會議,決定將政策利率從當前的約1.0%上調至約1.25%。這是該行繼今年6月加息後再次加息,政策利率升至1995年以來最高水平。日本央行表示,加快貨幣政策正常化步伐,旨在應對原油價格上漲帶來的通脹壓力,以及日圓貶值可能進一步推高物價的風險,防止通脹超出預期。
植田不排除連續加息選項
日本央行行長植田和男18日在記者會上表示,隨着企業加薪意願增強、定價行為趨於積極,中長期通脹預期持續上升,日本潛在通脹率存在超過2%目標的上行風險。他強調,將根據經濟和物價走勢繼續推進加息,同時將物價趨勢穩定在2%左右視為核心政策目標。
植田和男稱,受人工智能需求旺盛、原油價格近期回升以及日圓持續偏弱等因素共同推動,生產者價格維持高位,為通脹延續提供了支撐。分析認為,這也進一步強化了市場對日本央行後續加息的預期。
對於加息節奏,植田和男表示,沒有關於具體加息步伐的想法,將在每次會議上經過充分討論後決定政策,並將考量調整政策的時機與步伐。當被問及加息50個基點或連續加息的可能性時,他表示不會預先排除任何特定的政策選項,加息的節奏和幅度取決於物價走勢。
植田和男表示,很難判斷金融環境是否過於寬鬆,承諾將密切關注加息對金融環境的累積影響。
決策並非全票通過。九名委員中,日本首相高市早苗任命的兩位再通脹派委員淺田統一郎和佐藤綾野投了不同意見票,主張按兵不動,反映出行內對進一步緊縮的分歧猶存。
強調對付通脹要先發制人
在通脹層面,植田和男釋放了更為明確的警示信號。他表示,潛在物價趨勢正持續接近2%的政策目標,而在企業薪資和定價行為均趨於積極的背景下,通脹率存在超越目標的風險。
他強調,需要避免物價偏離目標並對經濟造成損害,將通脹穩定在2%附近是當前施政的重要考量。
另外,植田和男還指出,春季工資談判是影響物價趨勢的重要因素。
對於通脹攀升,植田和男表示,日本央行需要先發制人,以確保通脹不會像幾年前美國和歐洲那樣失控。他表示,希望避免物價超過目標至需要快速加息的程度。
植田和男還特別指出影響未來利率走向的三大外部變量:中東局勢、人工智能需求擴張以及日圓匯率走勢。他指出,受上述因素綜合作用,日本生產者價格目前處於高位,而近期油價的再度上漲進一步增添了通脹壓力。
加息或抑制投資和消費
分析人士指出,這些外生變量的不確定性,既可能加速日本央行的加息節奏,也可能成為其審慎觀望的依據,利率路徑的最終走向將在很大程度上取決於上述風險因素的演變。
對於加息步伐,植田和男稱,對於加息步伐沒有具體預設。當前的關鍵是將物價穩定在2%附近。很難預測合適的中性利率水平,終端利率同樣難以確定。
分析人士認為,加息有助於提高銀行存款利率,但也可能推高企業貸款利率和浮動住房貸款利率,增加企業和家庭負擔,進而抑制投資和消費。日本央行能否在穩定物價的同時避免經濟明顯放緩,將成為今後貨幣政策面臨的重點課題。
日圓兌美元不升反跌
植田和男在記者會上並無預設的具體加息步伐,令日圓匯率18日不升反跌。
日圓兌美元當天最低跌至158.05水平,每百日圓兌港元再度失守5算。
據彭博報道,這次加息決議中的非一致投票結果,成為市場關注焦點。彭博策略師表示,美元兌日圓在日本央行以1.25%如期加息、但投票存在分歧後走高,這將使10月會議再度加息的難度加大。
多位策略師指出,若投資者認定日本央行的緊縮節奏難以匹敵美聯儲,美元兌日圓可能進一步上行至160附近。由於這次25個基點的加息幅度此前已在很大程度上被市場消化,若後續的政策溝通被解讀為偏鴿派,日圓面臨的下行風險將更為突出。
本月早些時候,受日本央行加速收緊政策的預期、日圓套利交易平倉以及日本養老金或增配國內資產的預期推動,日圓曾出現一波強勁反彈。但美聯儲本周的鷹派加息隨後逆轉了這一漲勢。
據路透社分析,日圓走弱反映出市場認為此次加息沒有改變日本利率仍將偏低、後續加息可能較慢的判斷。與此同時,美國下月加息預期升溫則進一步強化了日美息差擴大的預期。
日本央行本次加息前,日圓貶值及其對日本進口成本和物價的影響受到市場關注。日圓兌美元匯率今年一度跌至1美元兌換160多日圓,日圓貶值壓力較大。受市場對日本央行加息預期升溫等因素影響,日圓匯率本月8日一度升至1美元兌換152日圓附近。
日債收益率跌幅收窄
在日本國債市場,加息公告發布後,30年期國債期貨抹去此前漲幅,20年期國債收益率報3.835%,10年期國債收益率跌幅收窄至約1.5個基點,兩年期國債收益率下行2.5個基點至1.835%。
日股18日高收逾1%,連升3個交易日。日經指數收市報65018點,升882點,升幅1.38%。總結全星期,日股累計上升近1.6%,結束兩星期連跌。(記者 郭志文)
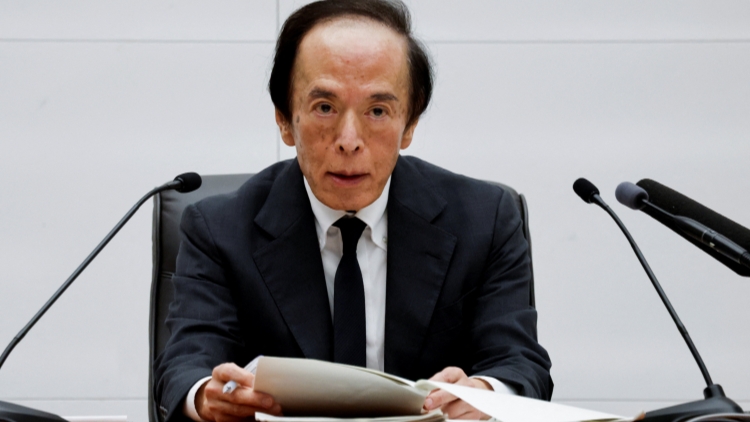
頂圖:植田和男指日本央行不排除任何選項。(新華社)
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈