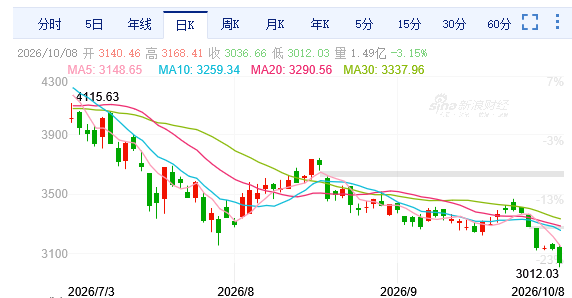
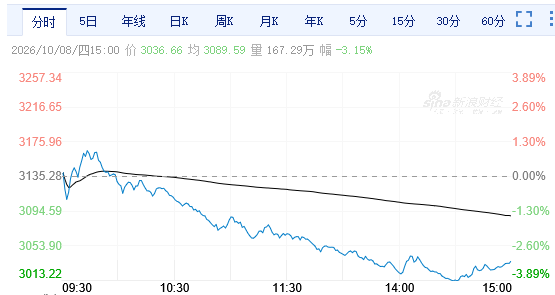
午後,三大指數延續下跌,且跌幅均有所擴大,其中創業板指跌逾3%,並創出階段新低。盤面上,固態電池、銀行、油氣開採及服務、港口航運、煤炭開採加工、電力、化肥等板塊個股逆勢上漲,漲幅居前。
截至收盤,上證指數跌0.79%,深證成指跌2.07%,創業板指跌3.15%,北證50跌2.65%,科創50指數跌4.82%。全市場成交額16943億元,較上日放量2442億元,全市場超3700隻個股下跌。
機構看盤
中金公司:A股休市期間,美國非農就業數據下行帶來美加息預期降溫,港股先回調後反彈,納斯達克續創新高。結合假期期間海外市場表現,疊加近期國內經濟數據較平穩,三季報有望帶來一定的業績支撐,投資者節後信心有望逐步改善,A股或迎來「開門紅」。
光大證券:往年來看,受節後資金回流的影響,10月份市場表現大概率將出現回暖。此外,中美關係近期也有明顯緩和,雙方互動頻繁,這對市場情緒而言也將產生一定的積極影響。但其同時強調約束仍在,美聯儲鷹派表態下,年內仍存加息預期,海外高利率環境對高估值成長板塊的估值約束短期難以消除;國內消費端偏弱,內需修復仍需政策進一步發力。
國盛證券:當前燃氣輪機頭部廠商訂單積壓已排至2030年前後,機組交付周期與建設成本大幅攀升,供需錯配下行業景氣度持續上行。國內燃氣輪機產業鏈實現多點突破,各環節廠商深度切入全球供給體系。本輪全球燃氣輪機需求擴容周期下,看好國內具備技術與成本優勢的產業鏈各環節廠商有望充分受益於本輪行業景氣紅利。
方正證券:受益於AI基建投資加速、器件架構複雜度提升及HBM等高性能需求,全球半導體設備需求持續強勁增長。據SEMI報告,預計2026年全球半導體設備銷售額將達到1659億美元新高,同比增長23.2%,2028年設備市場規模將達到2295億美元,實現連續五年增長;供給端國內廠商在刻蝕、沉積、清洗、CMP等領域已取得國產化率提升的突破,但先進制程及塗膠顯影、量檢測、離子注入等環節國產化率依然較低。
電話:(香港)852-2564 0768
(深圳)86-755-83518792 83518734 83518291
地址:香港九龍觀塘道332號香港商報大廈